Pendant le chantier
Tous risques chantier
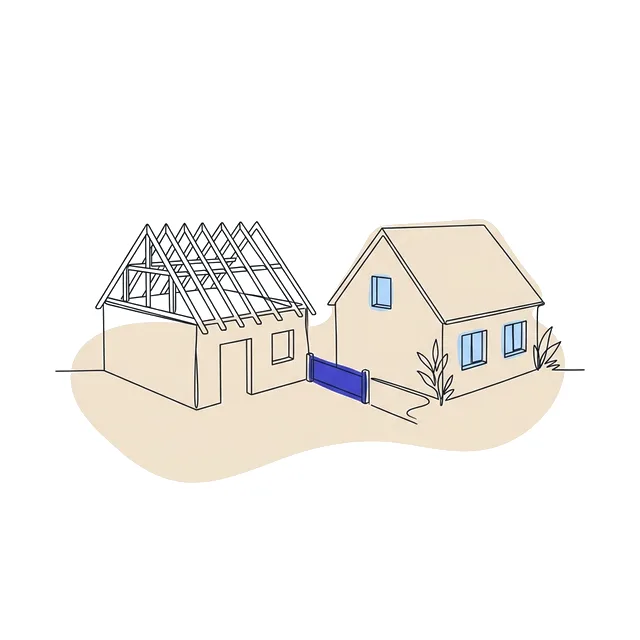
Les dommages subis par l'ouvrage avant la réception : effondrement, incendie, tempête, vandalisme.
Exemple
Un pan de mur fraîchement monté s'effondre sous l'orage : la TRC paie le remontage de votre ouvrage.
Responsabilité civile maître d’ouvrage
Le maître d'ouvrage, c'est vous : la personne qui commande et finance les travaux. Pendant le chantier, vous pouvez être tenu de réparer les dommages causés aux voisins et aux passants, même si vous n'avez commis aucune faute. La RCMO est l'assurance qui prend ce risque en charge.
Votre devis en 3 min
On étudie l’environnement de votre chantier et on fixe les plafonds de RCMO avec votre dommage ouvrage.
Gratuit et sans engagement
Tiers
Voisins, passants, usagers
Art. 1253
Responsabilité sans faute
Durée du chantier
Jusqu’à la réception
100 % gratuit
Sans engagement
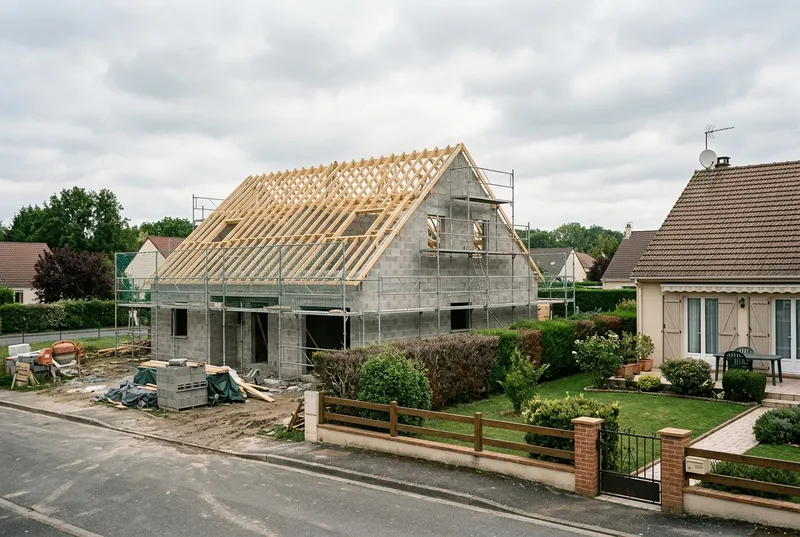
La RCMO garantit les conséquences financières de la responsabilité que vous encourez, en tant que maître d'ouvrage, pour les dommages causés à des tiers par l'opération de construction : un voisin, un passant, un usager de la voie publique, le propriétaire d'un bâtiment mitoyen.
Elle ne protège ni votre bâtiment, ni le travail des entreprises : elle répond à la réclamation d'une personne extérieure au chantier. C'est sa différence avec la tous risques chantier, qui couvre l'ouvrage en cours de construction, et avec la dommage ouvrage, qui couvre votre bâtiment pendant dix ans après la réception. Pourquoi vous, et pas seulement les entreprises ? Parce que le droit permet au voisin lésé d'agir directement contre celui pour le compte de qui les travaux sont faits, sans avoir à démontrer qui a commis une erreur sur le chantier.
Article 1253 du Code civil (loi n° 2024-346 du 15 avril 2024)
« Le propriétaire, le locataire, […] le maître d'ouvrage ou celui qui en exerce les pouvoirs qui est à l'origine d'un trouble excédant les inconvénients normaux de voisinage est responsable de plein droit du dommage qui en résulte. »
Sans faute à prouver : le voisin doit établir un trouble anormal, un préjudice et le lien entre les deux.
Tous les tiers : voisins, passants, automobilistes, commerçants privés d'accès.
RCMO et dommage ouvrage, dans le même dossier
La dommage ouvrage est obligatoire, la RCMO protège vos voisins et votre patrimoine. On étudie les deux ensemble, avec un seul questionnaire et un seul interlocuteur.
Aucun texte n'impose au maître d'ouvrage de souscrire une RCMO. Mais la responsabilité qu'elle couvre, elle, existe dès que le chantier commence.
Facultative, mais la responsabilité est automatique
Le Code civil vous rend responsable de plein droit des troubles anormaux de voisinage causés par vos travaux. Sans RCMO, l'indemnisation du voisin se règle avec votre propre épargne, en attendant un éventuel recours contre l'entreprise.
Art. 1253 C. civ.
Codifié par la loi du 15 avril 2024 : le maître d'ouvrage à l'origine d'un trouble excédant les inconvénients normaux de voisinage est responsable de plein droit du dommage.
Art. 1240 C. civ.
Le principe général : tout fait de l'homme qui cause à autrui un dommage oblige celui par la faute duquel il est arrivé à le réparer.
Art. L242-1 C. assur.
La seule assurance obligatoire du maître d'ouvrage : la dommage ouvrage, à souscrire avant l'ouverture du chantier. Elle ne couvre pas les voisins.
Et l’assurance habitation ? Sa garantie responsabilité civile vise la vie privée. Pour un chantier d'extension, de surélévation ou de construction, de nombreux contrats l'excluent ou la plafonnent. Demandez à votre assureur une confirmation écrite avant d'y compter.
La garantie porte sur les dommages subis par des tiers du fait de l'opération de construction. Le détail dépend du contrat : plafonds, franchises et exclusions sont à lire avant de signer.
En général couvert
En général hors garantie
Pendant le chantier
Les dommages subis par l'ouvrage avant la réception : effondrement, incendie, tempête, vandalisme.
Exemple
Un pan de mur fraîchement monté s'effondre sous l'orage : la TRC paie le remontage de votre ouvrage.
Pendant le chantier
Les dommages causés aux voisins et aux passants par l'opération de construction.
Exemple
Le même mur, en tombant, écrase l'abri de jardin du voisin : c'est la RCMO qui règle sa réclamation.
10 ans après la réception
Le préfinancement des réparations quand la solidité ou l'usage de votre bâtiment est atteint.
Exemple
Trois ans après la réception, le plancher de l'étage fléchit : l'assureur DO indemnise, puis se retourne contre l'entreprise.
Le prix et les plafonds d'une RCMO ne dépendent pas seulement du coût des travaux, mais de ce qu'il y a autour du chantier.
Faites constater l’état des voisins. Avant les travaux, des photos datées, un constat de commissaire de justice ou un référé préventif permettent de distinguer les fissures anciennes de celles causées par le chantier.
Des cas concrets, et qui a payé.
Pendant la réfection d'une toiture en centre-bourg, une tuile glisse et blesse un passant à l'épaule. Frais médicaux, arrêt de travail, préjudice : la réclamation vise l'entreprise et le propriétaire qui a commandé les travaux.
Qui paie : la RCMO pour la part réclamée au maître d'ouvrage, en coordination avec l'assureur de l'entreprise.
Le creusement d'un sous-sol en limite de propriété décomprime le terrain voisin. Sa terrasse s'affaisse et son mur de clôture penche. Expertise, confortement, reprise : plus de 40 000 €.
Qui paie : la RCMO indemnise le voisin, puis l'assureur exerce son recours contre le terrassier s'il a commis une faute.
La démolition d'une vieille grange accolée à la maison voisine, puis le compactage du sol, font apparaître des fissures dans la cuisine d'à côté. Aucune faute n'est relevée contre l'entreprise.
Qui paie : la RCMO, au titre du trouble anormal de voisinage : sans faute, le recours contre l'entreprise n'aboutit pas.
La RCMO se souscrit avant l'ouverture du chantier, en même temps que la dommage ouvrage. Une fois les premiers dégâts constatés chez le voisin, aucun assureur ne prendra le risque.
Réunissez le dossier
Permis ou déclaration préalable, plans, plan de masse, coût prévisionnel, date d’ouverture du chantier.
Décrivez l’environnement
Mitoyenneté, distance aux voisins, terrassement, démolition, voie publique : c’est ce qui fixe les plafonds.
Faites étudier le dossier
On présente la dommage ouvrage et la RCMO aux assureurs adaptés et on compare plafonds et franchises.
Recevez les attestations
Après acceptation et règlement, les attestations sont délivrées avant le début des travaux.
Souscrite en option d'une dommage ouvrage ou d'une tous risques chantier, la RCMO représente une petite fraction du coût des travaux, payée une fois pour la durée du chantier.
Extension ou surélévation
Travaux d’environ 80 000 €
≈ 150 – 300 €
RCMO en option, pour la durée du chantier.
Maison neuve
Travaux d’environ 200 000 €
≈ 250 – 500 €
selon la mitoyenneté et les plafonds choisis.
SCI, petit collectif
Travaux à partir de 500 000 €
Sur étude
tarif calculé sur le dossier technique.
Ce qui fait varier la prime :
Fourchettes indicatives TTC, hors dommage ouvrage. Le tarif exact dépend de votre dossier. Tous les prix →
Obligation, durée, voisins, entreprises : l'essentiel en six réponses.
À lire aussi
RCMO ou dommage ouvrage ? →
Deux contrats, deux victimes différentes.
À lire aussi
Dégâts chez le voisin →
Ce qui se passe quand le chantier fissure la maison d’à côté.
À lire aussi
Prix de l’assurance RCMO →
Ordres de grandeur et facteurs de prix.
Mis à jour le 13/10/2026
RCMO et dommage ouvrage dans un seul dossier, avant l’ouverture du chantier.