Chantier et voisinage
Votre chantier a causé des dégâts chez le voisin : qui paie ?
Une fissure dans le séjour d’à côté, un plafond taché, une clôture enfoncée : le voisin vous écrit, parfois avec un devis. En tant que maître d’ouvrage, vous êtes en première ligne, même si ce sont les entreprises qui travaillent. Voici comment la responsabilité se répartit, comment réagir et ce que paie l’assurance.
Une RCMO souscrite avant le chantier prend en charge la réclamation — devis gratuit
- Code civil, depuis 2024
- Art. 1253
- trouble, préjudice, lien
- 3 conditions
- l’assurance du maître d’ouvrage
- RCMO
Qui est responsable des dégâts ?
Le voisin lésé dispose de plusieurs fondements. Le plus utilisé est le trouble anormal de voisinage, inscrit depuis la loi du 15 avril 2024 à l’article 1253 du Code civil : le maître d’ouvrage à l’origine d’un trouble excédant les inconvénients normaux de voisinage est responsable de plein droit du dommage qui en résulte.
« De plein droit » signifie que le voisin n’a pas à prouver de faute. Il doit seulement établir trois éléments : un trouble anormal (par sa gravité, sa durée, son contexte), un préjudice, et le lien entre les deux. Il peut viser le maître d’ouvrage, l’entreprise, ou les deux.
- Maître d’ouvrage
- Responsable de plein droit du trouble anormal causé par ses travaux (art. 1253 C. civ.).
- Entreprises
- Responsables de leurs fautes (art. 1240 C. civ.) et, selon les cas, du trouble qu’elles causent.
- Recours
- Le maître d’ouvrage qui a indemnisé peut se retourner contre l’entreprise fautive.
Les dégâts les plus fréquents
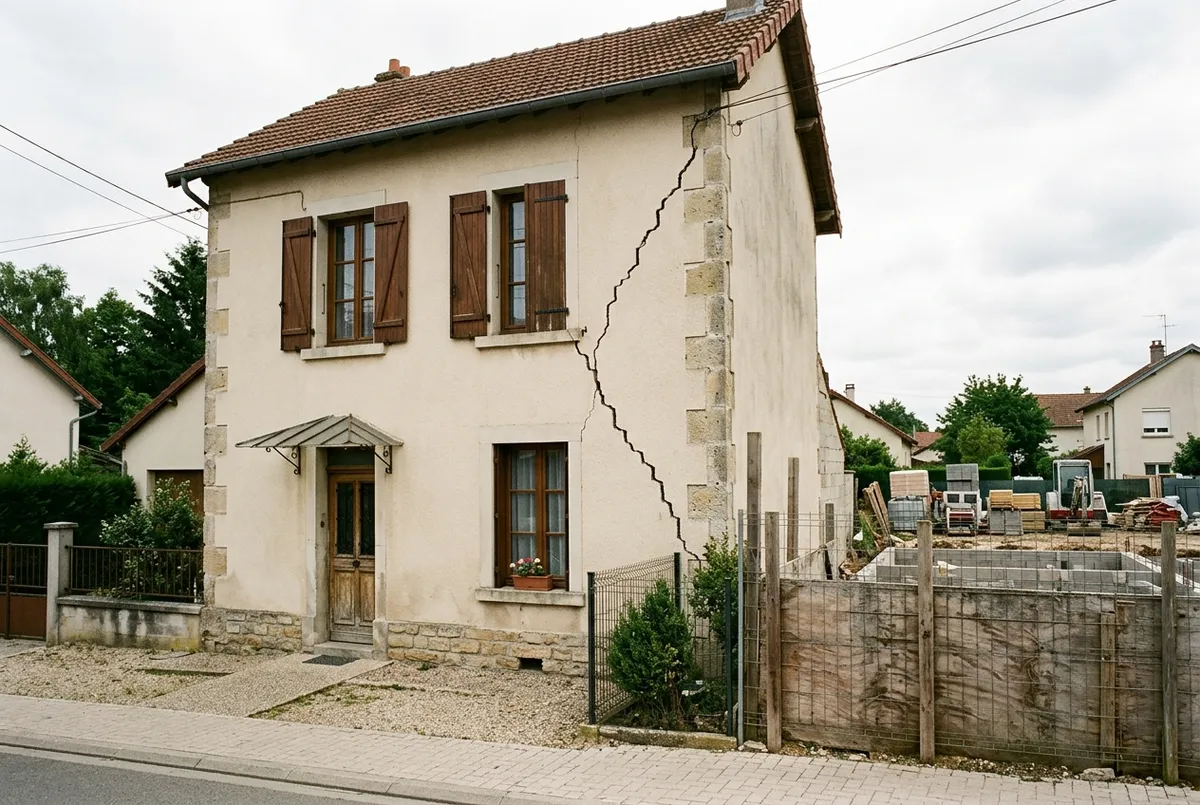
Le creusement d’un sous-sol à deux mètres de la limite de propriété décomprime le terrain. Trois semaines plus tard, le voisin signale des fissures en escalier sur son pignon et une porte qui frotte. L’expert relève que les fissures sont récentes, orientées vers le chantier.
Qui paie : la RCMO du maître d’ouvrage indemnise le voisin, puis l’assureur examine un recours contre le terrassier.
Lors d’une surélévation, le raccord entre la nouvelle toiture et celle du voisin reste ouvert un week-end de pluie. L’eau traverse le mur mitoyen et abîme la chambre voisine.
Qui paie : la RCMO pour les dommages du voisin. Une faute du couvreur est probable : l’assureur se retournera contre lui.
Une livraison de parpaings se renverse sur la clôture voisine et raye la voiture garée devant. Dommages modestes, mais réclamation immédiate.
Qui paie : selon le déroulé, l’assurance du transporteur ou la RCMO. Le véhicule de livraison relève de l’assurance automobile du livreur.
Faites en sorte que ces dégâts aient un payeur
Une RCMO souscrite avant le chantier prend en charge la réclamation du voisin.
- Réponse sous 24 h
- Un seul courtier
Le voisin se plaint : comment réagir
- 1 Constatez ensemble
Allez voir les dégâts, prenez des photos datées, notez les dates des travaux réalisés à proximité. Restez factuel, sans reconnaître de responsabilité par écrit.
- 2 Prévenez les entreprises
Informez par écrit l’entreprise qui réalisait les travaux en cause et demandez son attestation d’assurance de responsabilité civile.
- 3 Déclarez à votre assureur
Déclarez le sinistre à votre assureur RCMO dans le délai prévu au contrat, avec les photos et la réclamation du voisin.
- 4 Laissez l’expertise trancher
L’assureur mandate un expert, souvent contradictoire avec celui de l’entreprise et du voisin, qui établit la cause et le montant.
Payer directement le voisin sans l’accord de votre assureur peut vous faire perdre la prise en charge. Laissez l’assureur gérer la réclamation : c’est précisément son rôle.
La meilleure défense se prépare avant le chantier
La question décisive, le jour de la réclamation, est presque toujours : la fissure existait-elle avant ? Sans état des lieux préalable, il est difficile de le démontrer, et le doute profite rarement au maître d’ouvrage.
| Moyen | Valeur | Coût indicatif |
|---|---|---|
| Photos datées par vos soins | Utiles, mais faciles à contester | Gratuit |
| Constat de commissaire de justice | Preuve solide, établie par un officier public | Quelques centaines d’euros |
| Référé préventif | Expertise judiciaire contradictoire avec les voisins | Plusieurs milliers d’euros |
Ordres de grandeur indicatifs, variables selon le nombre de voisins et la région.
Pour un chantier en mitoyenneté, avec terrassement important ou démolition, l’assureur peut lui-même recommander un constat contradictoire. Voir notre page sur le référé préventif.
Et sans RCMO ?
Sans RCMO, vous indemnisez vous-même le voisin, puis vous tentez de récupérer la somme auprès de l’entreprise. Ce recours suppose une faute de l’entreprise, une entreprise assurée en responsabilité civile pour l’activité en cause, et toujours en activité. Si l’un de ces maillons manque, la facture vous reste.
Quant à votre assurance habitation, sa garantie responsabilité civile est conçue pour la vie privée. Beaucoup de contrats excluent ou limitent les dommages liés à des travaux de construction : vérifiez avant de compter dessus.
Questions fréquentes sur les dégâts chez le voisin
Le voisin peut-il m’attaquer alors que ce sont les entreprises qui ont travaillé ?
Le bruit et la poussière sont-ils indemnisables ?
Le voisin doit-il passer par son assurance habitation ?
Combien de temps le voisin a-t-il pour agir ?
Puis-je souscrire une RCMO après les dégâts ?
Avant le chantier, assurez vos voisins
RCMO et dommage ouvrage dans un seul dossier : après les premiers dégâts, il est trop tard.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h